Gustavo Morales, presidente ejecutivo de Fasecolda, cerró la Convención Internacional de Seguros con un recuento de algunos de los frentes que definirán la próxima década del sector asegurador colombiano. El primero es la puesta en marcha de la reforma pensional, cuyo calendario ya está definido: la Corte Constitucional avaló la mayor parte de la Ley 2381 de 2024 y el nuevo sistema de pilares entrará a operar el 1 de abril de 2027. El esquema fija un umbral de 2,3 salarios mínimos, por debajo del cual las cotizaciones van al componente administrado por Colpensiones, mientras el ahorro que supere ese nivel queda en manos de administradoras privadas. Para la industria aseguradora el cambio no es menor, porque de ese diseño dependen los ramos de rentas vitalicias y los seguros previsionales de invalidez y sobrevivencia, que durante el primer semestre de 2026 fueron el grupo de mayor crecimiento del mercado, con 26,0%.
Seguros e Insurtech: análisis y cifras
En su intervención, Morales calificó el tránsito hacia el sistema de pilares como un paso en la dirección correcta, aunque advirtió que quedan “muchas cosas por implementar y muchas cosas por corregir”. Sostuvo que la implementación exigirá coordinación entre autoridades, administradores y aseguradores para garantizar transiciones ordenadas, y dejó explícita la posición del gremio: la seguridad social funciona mejor cuando se apoya en la experticia del sector privado, dentro de un esquema que debe seguir siendo regulado y obligatorio.
El segundo frente que planteó es la brecha de protección, que describió como el desafío central de mediano y largo plazo, con millones de personas y empresas expuestas a riesgos capaces de comprometer su capacidad de recuperación. Fasecolda la aborda desde el año pasado con una estrategia cuatripartita: conciencia sobre el valor económico y social del seguro, asequibilidad de los productos, costo accesible de las coberturas y disponibilidad para segmentos y territorios con limitaciones históricas de acceso
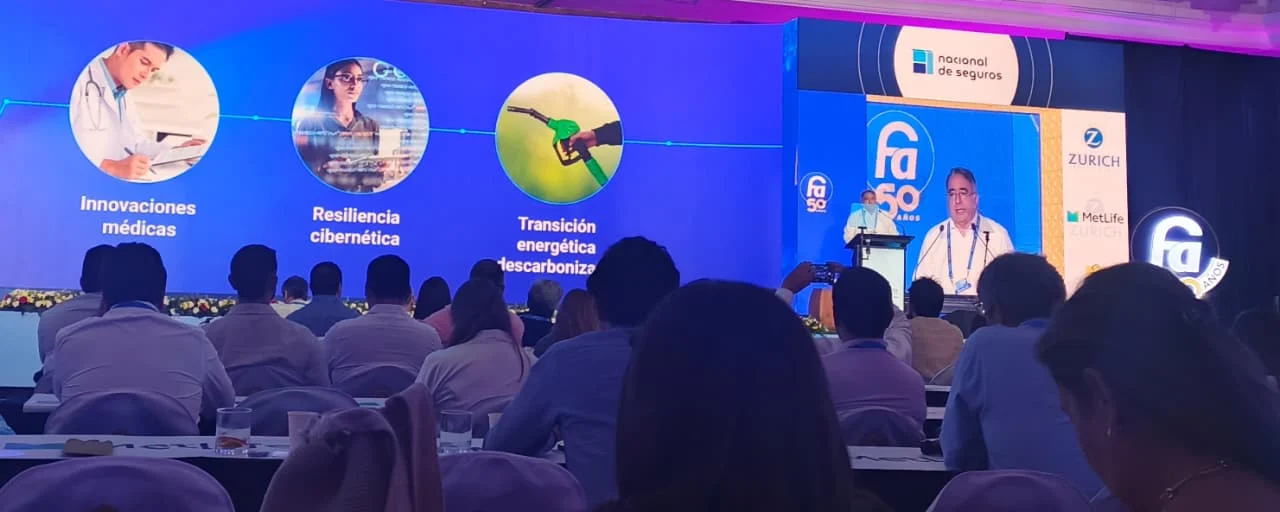
El tercer reto es adaptarse a la revolución tecnológica. Morales situó la inteligencia artificial en el centro de la discusión y planteó que la industria todavía debe determinar cuáles de los riesgos que introduce son asegurables por naturaleza y cuáles no. A ello sumó las innovaciones médicas, que empujan hacia una medicina personalizada con efectos sobre los ramos de salud y rentas vitalicias; la resiliencia cibernética frente a hackeos e interrupción de negocios; y la transición energética y la descarbonización, que exigirán “enormes capacidades de aseguramiento”.
Su conclusión fue que el sector no puede mirar esas transformaciones “desde la barrera”. Cerró con un llamado al Gobierno de Abelardo de la Espriella y a los reguladores: las aseguradoras comparten los objetivos de estabilidad financiera, protección al consumidor e inclusión, pero piden que la regulación prudencial, contable y de gobierno corporativo reconozca el carácter singular de una actividad que administra riesgos de largo plazo. “No nos oponemos a una regulación fuerte y estricta”, señaló, y pidió un marco que permita innovar en productos y canales sin renunciar a la protección del consumidor.
Para Sectorial, los tres frentes que enumera Fasecolda comparten una misma restricción, que es la capacidad de balance del sector. La reforma pensional define el tamaño del mercado de rentas vitalicias y seguros previsionales por la vía del umbral de 2,3 salarios mínimos, de modo que el volumen de negocio no lo fijará la demanda sino un parámetro regulatorio; el crecimiento de 26,0% del ramo previsional en el primer semestre muestra lo que está en juego.
Cerrar la brecha de protección con una penetración de 3,12% del PIB, frente a 6,2% en la OCDE, supone duplicar la exposición asumida, y hacerlo en riesgos cibernéticos y de transición energética implica suscribir siniestros con poca historia estadística y correlación alta entre ellos. Ahí la petición de regulación diferenciada deja de ser un reclamo gremial: sin un marco que reconozca el horizonte largo de los pasivos de seguros, la industria tenderá a priorizar los ramos conocidos, que son justamente los que ya están cubiertos y no los que explican la brecha.
Para dimensionar el efecto de la reforma pensional, la brecha de protección y los riesgos emergentes sobre el desempeño del sector asegurador, consulte el Índice de Desempeño Sectorial, los Informes Sectoriales y participe en los Foros Sectoriales de Sectorial.
También te puede interesar:
Colombia presenta una penetración del 3,1 % en seguros
Primas del sector asegurador en Colombia crecen 10,2 % impulsadas por la cultura del seguro