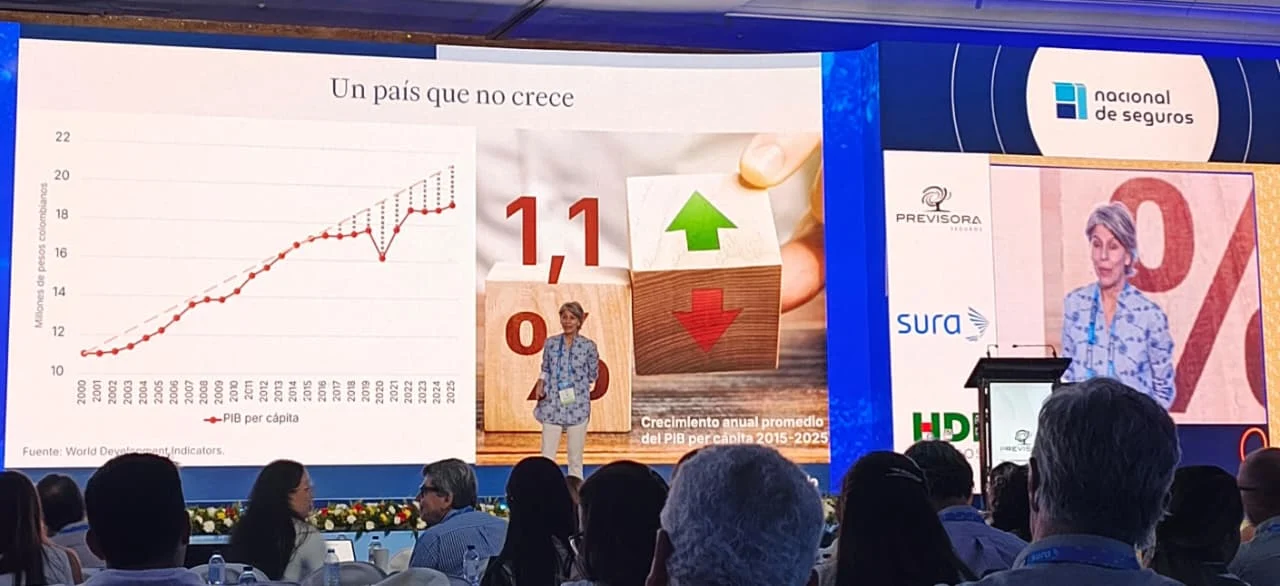
El diseño del sistema de protección social explica buena parte del bajo crecimiento y de la desigualdad del país. Esa fue la tesis central de la conferencia “Los desafíos de la política de protección social en Colombia”, presentada por Marcela Meléndez, directora ejecutiva de Fedesarrollo, en la Convención Internacional de Seguros de Fasecolda, realizada en Cartagena el 1 de octubre de 2026. El punto de partida fue el crecimiento: entre 2015 y 2025, el PIB per cápita colombiano avanzó 1,1% promedio anual, frente a 0,5% de América Latina y el Caribe, tras el quiebre de la tendencia hacia 2015, al terminar el ciclo favorable de los commodities. Con cifras de World Development Indicators, la presentación mostró que 37,0% de los colombianos vivía en pobreza en 2024, frente a 25,0% en la región, mientras la pobreza extrema llegó a 9,0% en el país y a 4,0% en el promedio regional.
Seguros e Insurtech: análisis y cifras
Según la presentación de Fedesarrollo expuesta en el segundo día de la convención del gremio asegurador, hablar de un solo mercado laboral colombiano resulta impreciso. Al ordenar los hogares por quintiles de ingreso en 2025, los indicadores se separan. En el 20,0% más pobre, solo 66,0% de la población está en edad de trabajar y 50,0% participa en el mercado laboral, con un desempleo de 17,0% y una informalidad de 97,0%; en el 20,0% de mayores ingresos, la población en edad de trabajar llega a 90,0%, la participación a 75,0%, el desempleo baja a 3,0% y la informalidad a 21,0%.
Para el total nacional, la informalidad se ubicó en 55,0% y el desempleo en 9,0%. “No creo que podamos hablar del mercado laboral de Colombia; tenemos que hablar de los mercados laborales”, afirmó Meléndez, quien resumió el contraste con una frase: “Somos dos países”. La estructura productiva refuerza esa división: el autoempleo concentra 44,0% del empleo, con un salario promedio equivalente a 68,0% del promedio nacional y apenas 9,0% de formalidad, mientras las unidades de 101 trabajadores o más reúnen 18,0% del empleo, pagan 172,0% del salario promedio y registran 98,0% de formalidad.
Detrás de esa fragmentación están los marcos regulatorios. Colombia tiene los costos no salariales más altos de la región: 60,0% sobre un salario mínimo, por encima de Argentina (55,0%) y Brasil (49,0%), y superada únicamente por España (67,0%). Esos costos tampoco crecen con el ingreso: representan 60,0% en un salario mínimo, 48,0% en cinco y 31,0% en quince, de modo que contratar al trabajador peor pagado resulta proporcionalmente más costoso.
Para los independientes la carga es mayor: quien gana medio salario mínimo debe destinar dos terceras partes de su ingreso para cotizar, y el aporte mínimo en términos porcentuales solo se alcanza con 2,5 salarios mínimos. El contraste es que 49,0% de los ocupados ganaba menos de un salario mínimo en 2024 y 37,0% no está obligado a cotizar a la seguridad social. En pensiones, la densidad de cotización promedio es de 42,0%, lo que implica que completar 25 años de aportes tomaría más de 50 años, y la reforma aprobada no modificó la edad de pensión, la tasa de reemplazo ni los tiempos exigidos. En el frente fiscal, el déficit primario cerró en 3,5% del PIB y el Presupuesto 2027 proyecta un déficit de 9,4%, que la ley de rescate económico anunciada reduciría a 7,2%.
Para Sectorial, estas cifras redefinen el tamaño real del mercado para la industria aseguradora y para cualquier política de protección social. Si 97,0% de los ocupados del quintil más pobre es informal y 49,0% de los trabajadores gana menos de un salario mínimo, el universo asegurable por la vía contributiva es bastante menor que la población ocupada, y esa restricción no se corrige con producto ni con canal, sino con diseño regulatorio. El dato de costos no salariales 60,0% en un salario mínimo frente a 31,0% en quince indica que la carga opera como un gravamen regresivo sobre la formalización de los empleos de menor remuneración, justo donde se concentra la desprotección.
Para las aseguradoras el corolario es doble: el crecimiento del ramo previsional y de riesgos laborales depende de una base contributiva que hoy se amplía poco, mientras la demanda potencial de soluciones de bajo costo, microseguros y esquemas semicontributivos permanece sin atender. La densidad de cotización de 42,0% anticipa, además, una presión pensional y fiscal que condicionará el ahorro de largo plazo.
Para seguir el comportamiento del mercado laboral, la formalización y el impacto de la regulación de seguridad social sobre los sectores productivos, consulte el Informe Seguros e Insurtech y participe en los Foros Sectoriales de Sectorial.
También te puede interesar:
Penetración del seguro en Colombia llega a 3,12% del PIB, apenas la mitad del promedio OCDE