El carbón colombiano transita el segundo semestre de 2026 con una aparente contradicción: mientras la producción nacional permanece cerca de sus mínimos históricos, su peso dentro del transporte marítimo mundial de graneles secos vuelve a ganar terreno. El origen de ese desbalance está en el balance de 2025, cuando la producción conjunta de carbón térmico, metalúrgico y coque cerró en 53,9 millones de toneladas, el nivel más bajo en 22 años, según el informe Infocarbones de la Federación Colombiana del Carbón (Fenalcarbón). Ese retroceso vino acompañado de una caída de 21,2% en el volumen exportado y de 31,8% en los ingresos del sector.
A la contracción contribuyeron factores internos, como la carga tributaria, los costos laborales y las interrupciones recurrentes sobre la infraestructura férrea, y externos, entre ellos el desplazamiento del carbón ruso en Asia y la menor demanda europea. El contexto macroeconómico, sin embargo, no es de repliegue exportador: entre enero y julio de 2026 las ventas externas del país sumaron US$32.489,2 millones FOB, con un aumento de 12,7% anual, y la canasta minero-energética explicó cerca de 53,9% del valor exportado, según el DANE. En ese marco, la reconfiguración de los destinos del mineral se vuelve una variable comercial y logística de primer orden.
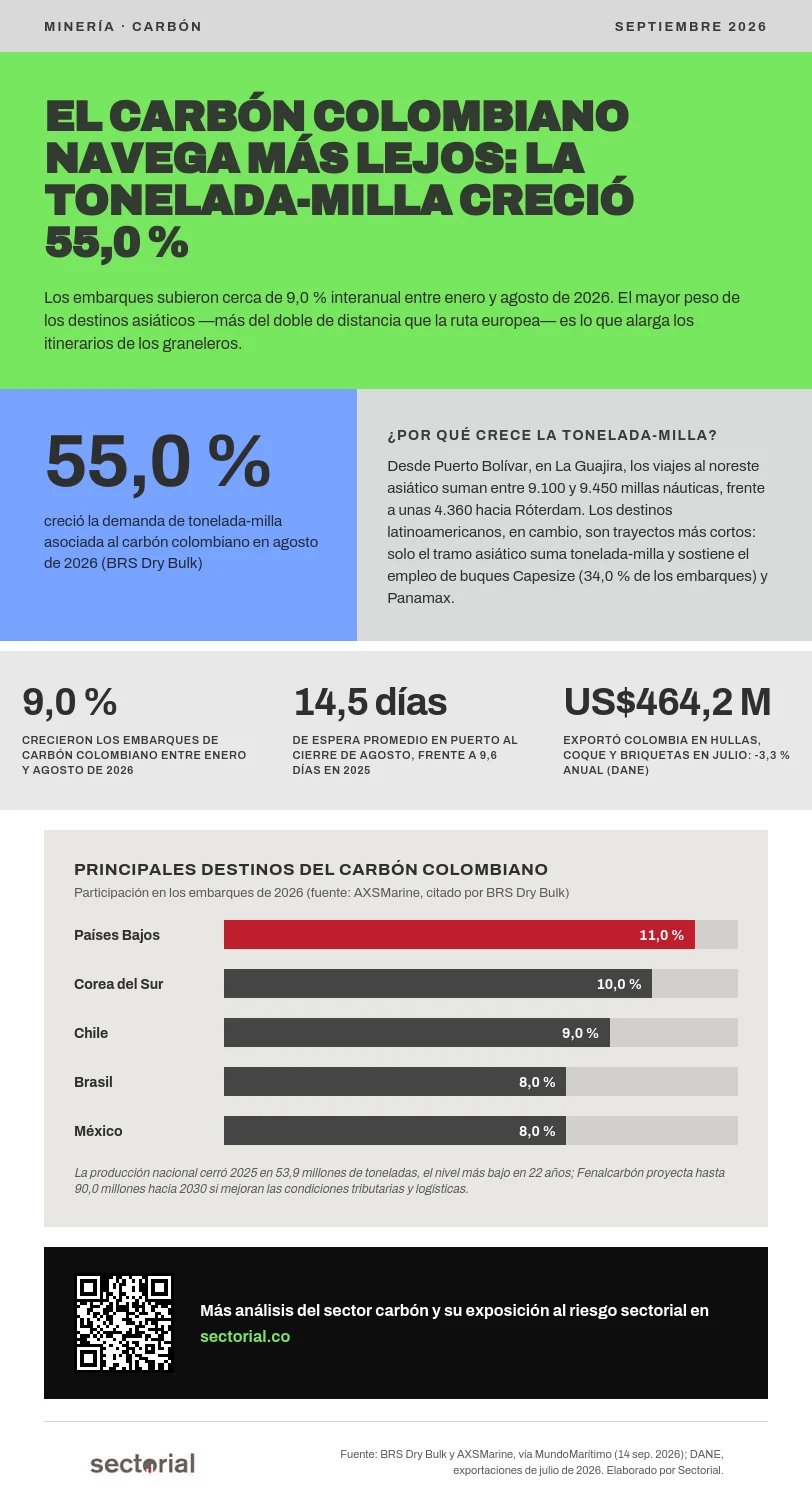
Según un análisis de la consultora BRS Dry Bulk divulgado por el portal especializado MundoMarítimo, los embarques de carbón colombiano crecieron alrededor de 9,0% interanual entre enero y agosto de 2026, apoyados en una base de destinos más amplia. Con cifras de AXSMarine citadas en ese informe, Países Bajos concentró cerca de 11,0% de los embarques del año, seguido por Corea del Sur (10,0%), Chile (9,0%) y Brasil y México, con alrededor de 8,0% cada uno. Esa apertura no actúa en una sola dirección: los destinos latinoamericanos implican trayectos más cortos que la referencia europea, mientras que el tramo asiático la duplica con creces. Desde Puerto Bolívar, terminal de Cerrejón en La Guajira, los viajes al noreste asiático suman entre 9.100 y 9.450 millas náuticas, frente a unas 4.360 hacia Róterdam. Ese componente asiático explica que la demanda de tonelada-milla del carbón colombiano creciera en torno a 55,0% interanual durante agosto, con los buques Capesize concentrando cerca de 34,0% de las exportaciones, los Kamsarmax 22,0% y los Ultramax 16,0%.
El flete acompañó el movimiento: la ruta C9, del continente y el Mediterráneo hacia China y Japón, promedió US$63.718 por día en lo corrido del año, frente a US$38.254 diarios de la ruta C8. El contrapeso aparece en tierra y en el precio: los tiempos promedio de espera en puerto pasaron de 9,6 a 14,5 días al cierre de agosto, y el DANE reportó que en julio las ventas externas de hulla, coque y briquetas sumaron US$464,2 millones FOB, 3,3% menos que un año atrás.
Desde Sectorial se considera que el mayor protagonismo del carbón colombiano en el mercado de graneles no debe leerse como una recuperación del sector. Lo que se expande es la distancia recorrida por cada tonelada, no el volumen ni el ingreso: la demanda de tonelada-milla crece mientras el valor exportado cayó 3,3% anual en julio y la producción sigue anclada cerca de 53,0 millones de toneladas, frente a los 90,0 millones que Fenalcarbón considera alcanzables hacia 2030 si se corrigen las condiciones tributarias y logísticas.
La diversificación reduce la exposición a la contracción europea, pero conviene distinguir sus dos caras: solo el tramo asiático sostiene la tonelada-milla y los fletes altos, mientras los destinos latinoamericanos acortan trayectos. El riesgo dominante sigue siendo la confiabilidad del corredor logístico, con 14,5 días de espera en puerto y ataques reiterados contra la línea férrea de La Guajira; la ventana que abre el ciclo global del carbón puede quedar limitada por la capacidad real de despacho.
Para profundizar en las dinámicas de importación y exportación que afectan la competitividad, conozca el Reportes EXIM de Sectorial y consulte el Índice de Desempeño Sectorial para mayor conocimiento del sector.
También te puede interesar:
Carbón colombiano: exportaciones repuntan 12,4 %, mientras la producción cae a mínimos de 22 años.
Arancel de US$118,6 por tonelada deja al coque colombiano fuera del mercado indio