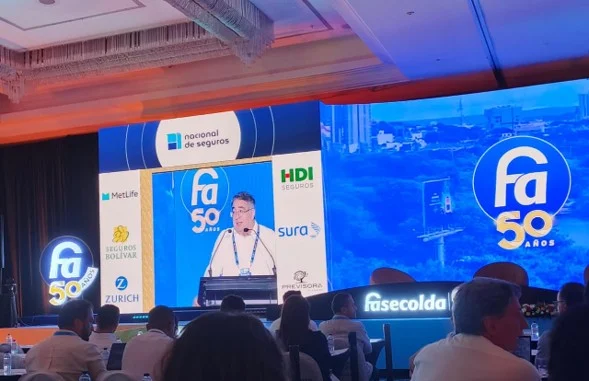
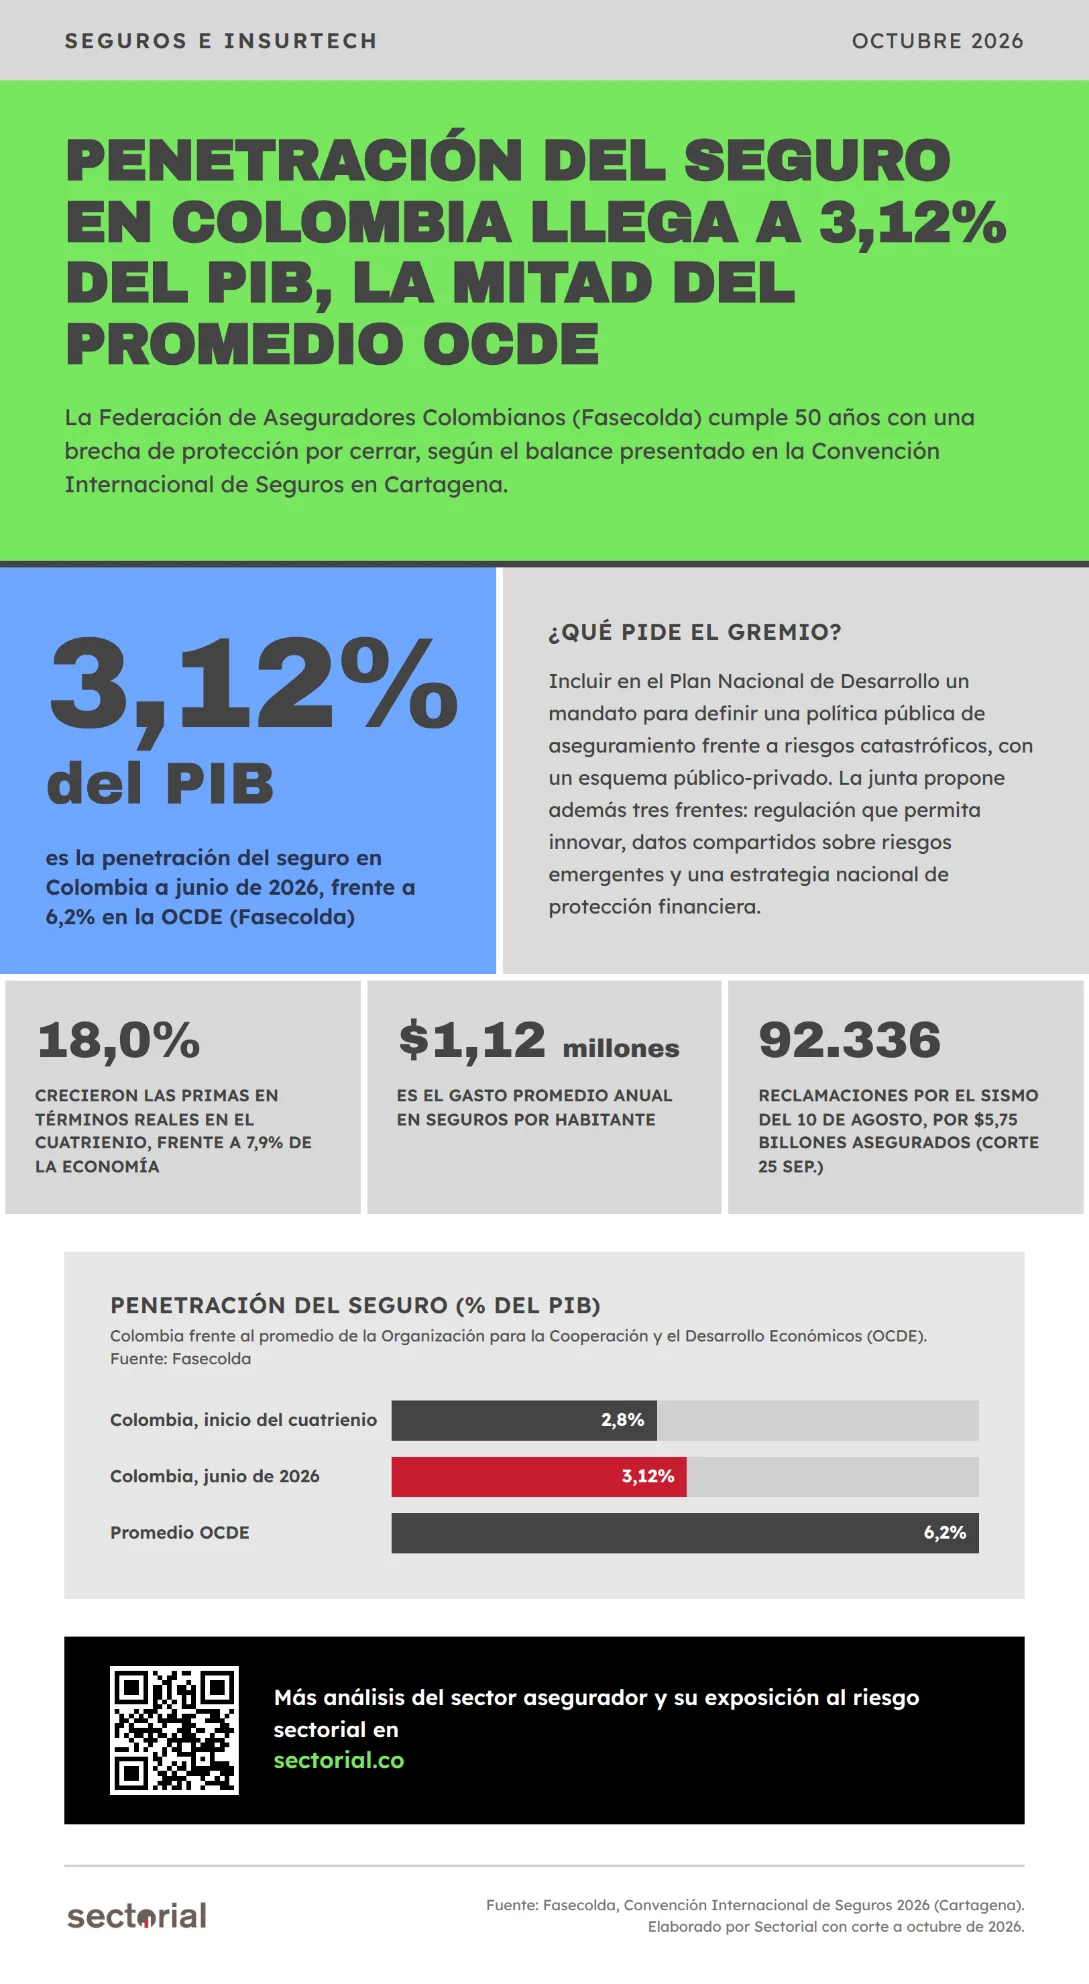
El sector asegurador colombiano abrió la Convención Internacional de Seguros con un diagnóstico que resume medio siglo de avance incompleto: la penetración del seguro alcanzó 3,12% del PIB en junio de 2026, frente a un promedio de 6,2% en los países de la OCDE. El encuentro, realizado en Cartagena entre el 30 de septiembre y el 2 de octubre bajo el lema “50 años protegiendo el futuro del país”, coincide con el aniversario de la Federación de Aseguradores Colombianos, creada en 1976. Su presidente ejecutivo, Gustavo Morales, planteó el propósito del gremio en términos de continuidad: “estar cuando las cosas van bien y sobre todo responder cuando las cosas se ponen difíciles”, y centró la agenda de los tres días en una sola pregunta: ¿cómo cerrar la brecha de protección en todos los ámbitos de la vida económica?
Morales presentó un balance en el que la penetración subió desde 2,8% hasta el nivel actual, mientras las primas crecieron 18% real en el cuatrienio frente a una expansión de 7,9% de la economía en el mismo periodo. El gasto promedio anual en seguros por habitante se ubicó en $1,12 millones, con los mayores dinamismos en salud (21%) y en el ramo previsional (26%). El gremio pidió incluir en el Plan Nacional de Desarrollo un mandato que obligue al Gobierno a definir una política pública de aseguramiento frente a los riesgos catastróficos, articulada como esquema público-privado.
En paralelo, el balance del terremoto del 10 de agosto seguía en construcción: con corte al 25 de septiembre, Fasecolda reportó 92.336 reclamaciones por un valor asegurado de $5,75 billones e indemnizaciones pagadas cercanas a $401.000 millones, mientras la Superintendencia Financiera contabilizó 98.651 siniestros con reservas por $5,806 billones, diferencia atribuible al perímetro de cada registro.
El presidente de la junta directiva de Fasecolda, Juan David Escobar, expresó primero la solidaridad del gremio con las víctimas del sismo y fijó el papel que se atribuye la industria en la etapa que viene: facilitar, ejecutar y acelerar la recuperación de las zonas afectadas. Sobre esa base propuso a las autoridades trabajar en tres frentes concretos: una regulación que permita innovar en productos y canales sin renunciar a la protección del consumidor, una infraestructura de datos compartidos que haga medibles los riesgos emergentes y una estrategia nacional de protección financiera que cierre la brecha de aseguramiento.
Escobar enmarcó esa agenda en las nuevas arenas de competencia global que, según citó, redefinirán las reglas de la industria mediante nuevos activos, comportamientos y tecnologías, desde la electrificación y las baterías hasta la biotecnología y la fragmentación de las cadenas de suministro. Su argumento fue económico antes que gremial: “El seguro convierte la incertidumbre en riesgo medible y el riesgo medible en inversión posible”, y sin esa función, sostuvo, un inversionista no construye un centro de datos ni una planta de energía, ni un banco financia la transición si el riesgo no tiene precio. El objetivo que fijó fue que Colombia “no mire estas arenas desde la tribuna, sino desde la cancha”.
Para Sectorial, la distancia entre 3,12% y 6,2% del PIB es la medida más limpia del problema que el gremio lleva medio siglo intentando resolver, y el hecho de que las primas hayan crecido 18% real mientras la economía avanzaba 7,9% indica que el sector sí gana terreno, aunque desde una base demasiado estrecha para absorber un evento como el de agosto. Esa aritmética explica por qué la propuesta central dejó de ser comercial y pasó a ser de política pública: pedir un mandato en el Plan Nacional de Desarrollo equivale a reconocer que la brecha catastrófica no se cierra solo con oferta privada, porque los hogares y negocios que quedan por fuera son precisamente los de menor capacidad de pago.
El riesgo de ese camino es de ejecución, no de diagnóstico. Un esquema público-privado exige definir quién asume la prima de los segmentos no rentables y con qué criterio, y esa discusión fiscal todavía no está planteada. Los tres frentes propuestos por la junta directiva: regulación, datos compartidos y estrategia nacional, apuntan en la dirección correcta, pero su valor dependerá de que se traduzcan en instrumentos concretos antes del próximo evento catastrófico.
Para seguir la evolución de la penetración del seguro, el comportamiento de las primas por ramo y el impacto de los riesgos catastróficos en la industria, consulte el Índice de Desempeño Sectorial y participe en los Foros Sectoriales de Sectorial.
También te puede interesar:
Nueva póliza obligatoria asociada a la licencia de conducción aplicaría a 13 millones de colombianos